
Ketika mulai memikirkan dana jangka panjang, saya memperhatikan bahwa ada kecenderungan untuk lebih mudah mengeluarkan uang bagi sesuatu yang manfaatnya langsung terasa. Membeli barang, makan bersama keluarga, atau memenuhi kebutuhan yang sedang diinginkan biasanya lebih mudah diputuskan. Sementara itu, menyisihkan uang untuk kebutuhan sepuluh atau dua puluh tahun mendatang memerlukan pertimbangan tersendiri. Apalagi kalau penghasilan yang diterima masih harus dibagi untuk berbagai keperluan. Padahal, waktu yang panjang sebenarnya memberikan kesempatan untuk mempersiapkan dana secara bertahap, sehingga kita punya ruang untuk menyesuaikan kemampuan keuangan.
Salah satu hal yang sering saya pikirkan ketika membahas pengelolaan keuangan adalah bagaimana mempersiapkan kebutuhan yang waktunya masih cukup jauh. Kalau untuk kebutuhan sehari-hari, biasanya kita sudah punya gambaran mengenai uang yang harus disediakan. Ada belanja bulanan, biaya listrik, transportasi, hingga kebutuhan harian lainnya. Namun, ketika berbicara mengenai dana pensiun, investasi untuk menghasilkan pendapatan pasif (passive income), atau rencana berangkat umrah, perhitungannya menjadi sedikit berbeda. Masing-masing memiliki tujuan dan jangka waktu tersendiri. Karena itu, menyiapkan dana jangka panjang perlu dimulai sejak sekarang, meskipun jumlah yang bisa disisihkan masih relatif kecil.
Misalnya, kita memiliki keinginan membangun sumber pendapatan pasif dari hasil investasi. Harapannya, suatu saat nanti ada pemasukan tambahan yang bisa diterima secara berkala, meskipun kita sedang mengurangi aktivitas pekerjaan. Untuk mencapai kondisi tersebut, tentu diperlukan modal investasi yang memadai. Kita bisa memulainya dengan menentukan berapa pendapatan pasif yang ingin diperoleh setiap bulan, kemudian memperkirakan berapa modal yang harus dikumpulkan. Hasil investasi juga perlu diperhitungkan secara hati-hati karena nilainya dapat berubah dan memiliki risiko. Dari situ kita bisa mendapatkan gambaran mengenai target dana yang perlu dipersiapkan selama beberapa tahun ke depan.
Saya juga menemukan pesan menarik dari edukasi investasi yang disampaikan OJK, bahwa membangun investasi perlu dilakukan secara bertahap, disiplin, dan dengan memahami risiko yang menyertainya. Rasanya cukup relevan dengan rencana mengumpulkan modal investasi selama bertahun-tahun.
Sebelum menentukan berapa dana yang bisa disisihkan, saya biasanya memulai dengan melihat kondisi keuangan bulanan terlebih dahulu. Dari situ lebih mudah memperkirakan berapa alokasi yang memungkinkan tanpa mengganggu kebutuhan sehari-hari.
Dalam praktiknya, saya lebih menyukai pendekatan yang sederhana. Tentukan dahulu tujuan yang ingin dicapai, perkirakan kebutuhan dan waktu yang tersedia, kemudian hitung berapa dana yang perlu disisihkan secara berkala. Kalau hasil perhitungannya terasa terlalu besar, kita bisa mengevaluasi kembali target atau jangka waktunya. Bisa juga memulai dengan jumlah yang lebih kecil sesuai kemampuan. Setelah kondisi keuangan membaik, alokasinya dapat ditambah secara bertahap. Menurut saya, yang penting adalah membangun kebiasaan menyisihkan dana secara rutin sambil tetap memperhatikan kebutuhan hidup yang sedang berjalan.
Ada hal menarik ketika beberapa tujuan keuangan mulai dicatat secara terpisah. Kita bisa melihat bahwa setiap tujuan memiliki kebutuhan dan perkembangan yang berbeda. Dana untuk membangun sumber pendapatan pasif mungkin memerlukan waktu cukup panjang karena modalnya dikumpulkan sedikit demi sedikit. Dana pensiun juga memiliki perhitungan tersendiri, terutama jika kita ingin tetap memiliki cadangan keuangan ketika sudah mengurangi aktivitas pekerjaan. Sementara itu, dana untuk umrah atau kebutuhan keluarga lainnya bisa memiliki target waktu yang lebih dekat. Dengan pencatatan seperti ini, kita dapat melihat tujuan mana yang perkembangannya cukup baik dan mana yang masih memerlukan tambahan alokasi.
Untuk membantu pencatatan tersebut, saya mencoba melihat pengelolaan dana jangka panjang melalui AkFina. Di dalamnya, setiap dana dapat diberikan nama, target, dan catatan jumlah yang sudah terkumpul. Ada juga gambaran perkembangan pencapaian serta perkiraan setoran bulanan yang dibutuhkan. Informasi semacam ini cukup membantu ketika ingin mengevaluasi rencana keuangan secara berkala. Misalnya, ketika melihat dana investasi untuk pendapatan pasif masih jauh dari target, kita bisa mempertimbangkan apakah perlu menambah setoran, mengubah prioritas, atau menyesuaikan waktu pencapaiannya. Pada akhirnya, aplikasi membantu merapikan pencatatan, sedangkan keputusan tetap mengikuti kondisi keuangan masing-masing.
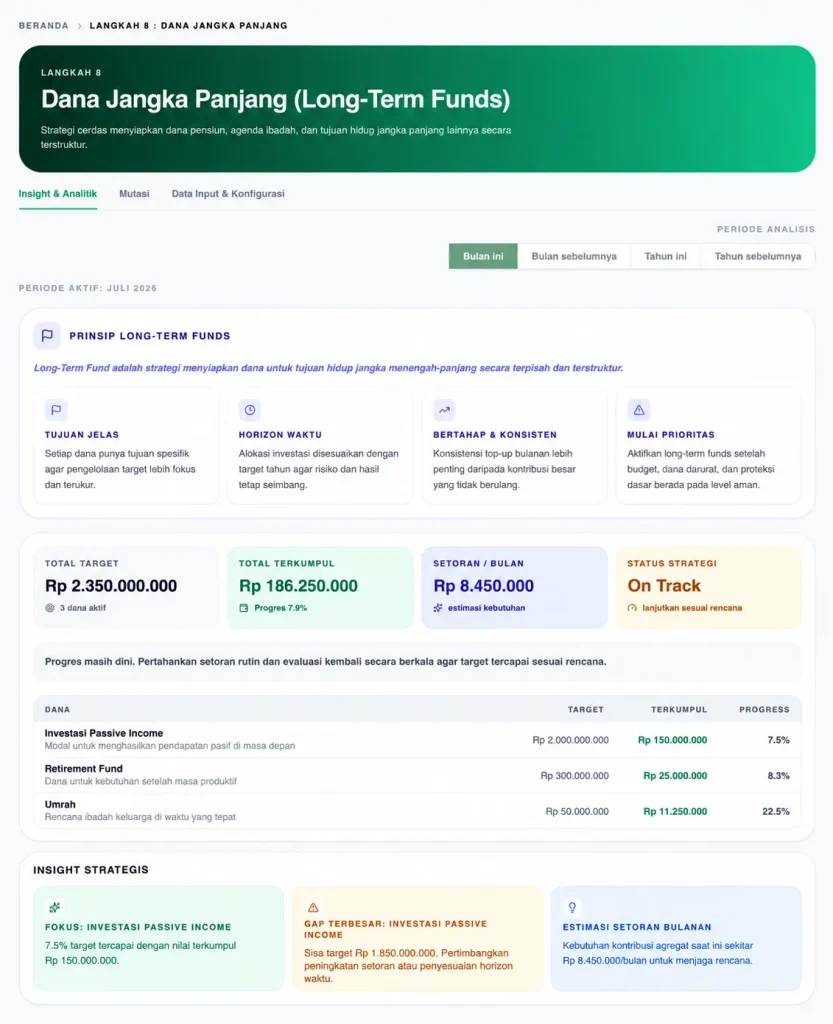
Saya melihat persiapan dana jangka panjang sebagai bagian dari kebiasaan mengelola keuangan yang perlu terus dipelajari. Akan ada bulan ketika kita bisa menyisihkan dana lebih banyak, ada pula saat pengeluaran meningkat sehingga alokasinya harus dikurangi. Kondisi keluarga, pekerjaan, dan kebutuhan hidup juga dapat berubah seiring waktu. Karena itu, rencana yang sudah dibuat sebaiknya diperiksa kembali secara berkala. Setidaknya, dengan memiliki tujuan dan catatan yang jelas, kita mengetahui arah penggunaan uang yang sedang dikumpulkan. Sedikit demi sedikit, dana yang disisihkan hari ini diharapkan bisa membantu membangun sumber pendapatan tambahan dan memenuhi berbagai kebutuhan keluarga pada tahun-tahun mendatang.